Trennen Sie Arbeitsverdienst und Einkünfte als Eigentümer
Gehalt, Bonus, Dividenden, Mindestliquidität und Szenarien in einer Prognose. USD, relative Monate 1–60. Umsatz wird im selben Monat vereinnahmt, Kosten, geschätzte Steuer, Investitionen und Gehalt werden im selben Monat bezahlt. Der ursprüngliche Personalaufwand schließt den Gründer aus. Finanzierung, Abschreibung und Arbeitgeberabgaben werden nicht modelliert.
Pago único
$19
Checkout alojado por Recurrente · entrega inmediata en el Site después de confirmar el pago · 15 días para solicitar reembolso.
Reconoce el problema
Tres señales de que el enfoque actual está costando claridad.
Eine schlecht strukturierte Vergütung kann verschleiern, ob das Unternehmen den Gründer tatsächlich trägt.
Eingaben sind nicht mit der Entscheidung verbunden.
Das Beispiel erklärt die Anpassung nicht.
Resultado práctico
Gehalt für Arbeit, Leistungsbonus und Ertrag als Eigentümer trennen.
Qué incluye
Las piezas de trabajo, conectadas.
Alcance mínimo
Workbook de 60 meses, tres escenarios y política editable.
Preview seguro
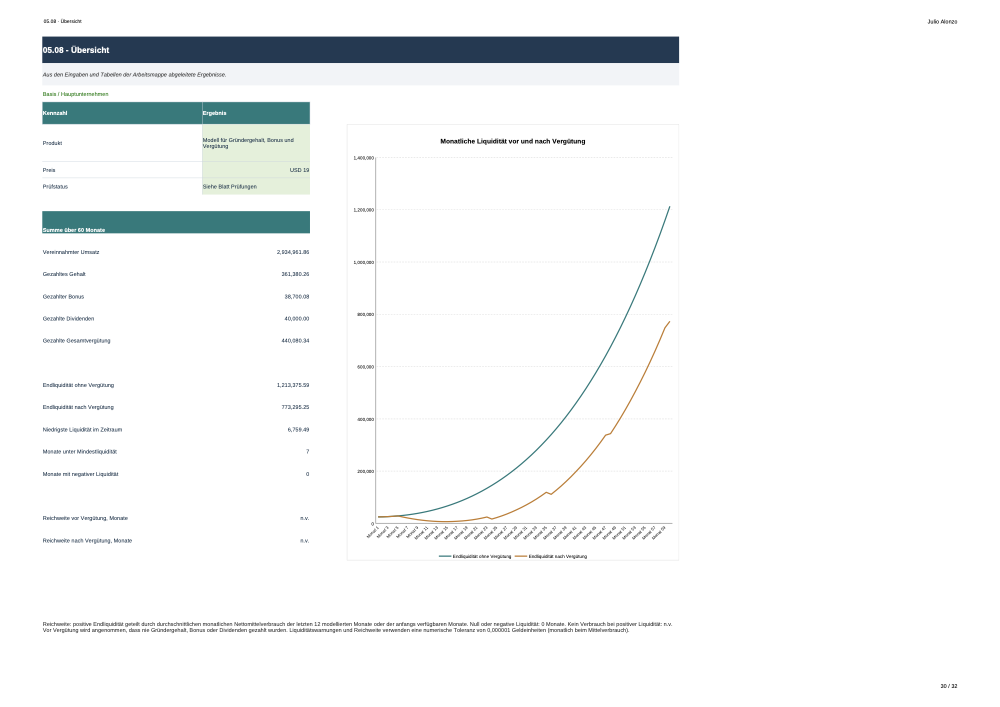
Monatliche und jährliche Vergütung mit Auswirkungen auf die Liquiditätsreichweite. USD, relative Monate 1–60. Umsatz wird im selben Monat vereinnahmt, Kosten, geschätzte Steuer, Investitionen und Gehalt werden im selben Monat bezahlt. Der ursprüngliche Personalaufwand schließt den Gründer aus. Finanzierung, Abschreibung und Arbeitgeberabgaben werden nicht modelliert.
La vista muestra estructura y un ejemplo limitado; no expone el editable completo ni el archivo de entrega pagado.
Cómo funciona
Del contexto a una salida revisable.
- 1
Define el contexto y la decisión.
- 2
Completa los insumos requeridos.
- 3
Produce una primera versión útil.
- 4
Revisa, valida y adapta.
Es para
Berater, Agenturen, Familienunternehmen, Onlinehändler, Kleinstunternehmen und Selbstständige.
No es para
Nicht für Personen, die garantierte Ergebnisse, regulierte Beratung oder eine Datei suchen, die ohne Daten und Prüfung funktioniert.
Método y límites
Útil cuando el criterio sigue dentro del proceso.
Metodología y autor
Kontext festlegen, Eingaben ergänzen, erstellen, prüfen und anpassen. Entwickelt und unterzeichnet von Julio Alonzo. Diseñado y firmado por Julio Alonzo.
Requisitos y limitaciones
USD, relative Monate 1–60. Umsatz wird im selben Monat vereinnahmt, Kosten, geschätzte Steuer, Investitionen und Gehalt werden im selben Monat bezahlt. Der ursprüngliche Personalaufwand schließt den Gründer aus. Finanzierung, Abschreibung und Arbeitgeberabgaben werden nicht modelliert. Der Steuersatz ist eine bearbeitbare Annahme auf Umsatzbasis ohne lokale Steuerberechnung. Der Bonusüberschuss zieht variable Kosten, Fixkosten, Personalaufwand, geschätzte Steuer und Gehalt ab; Investitionen und Bonus sind ausgenommen. Er entspricht nicht zwingend dem bilanziellen oder steuerpflichtigen Gewinn. Anfängliches Monatsgehalt: 4.000 / 6.000 / 7.500 USD, abgeleitet aus den ursprünglichen Jahresbeispielen von 48.000 / 72.000 / 90.000. Standardbeginn: Monat 6. Erhöhung um 5% alle 12 Monate ab Beginn, erstmals in Monat 18. Gehalt wird auch bei dadurch negativer Liquidität bezahlt; der Finanzierungsbedarf wird ausgewiesen. Bonus nur in Monaten 12, 24, 36, 48 und 60. Modus 1: positiver Jahresüberschuss × Satz × Zeitanteil, begrenzt auf Jahresobergrenze × Zeitanteil. Modus 2: Jahresobergrenze × kleinerer Wert aus Erreichung und 100% × Zeitanteil. Ursprüngliche Beträge 0 / 12.000 / 25.000 gelten als bearbeitbare Jahresobergrenzen. Bonus wird nur aus Liquidität oberhalb des Mindestbetrags bezahlt. Dividenden: jährlicher Unternehmensantrag × Eigentumsanteil; Auszahlung nach Bonus, ohne Mindestliquidität plus zusätzliche Standardreserve von 0,01 USD zu unterschreiten. Unbezahlte Zielbeträge werden nicht vorgetragen und sind keine erfassten Verbindlichkeiten. Ursprüngliche Dividendenanträge von 0 / 10.000 / 30.000 USD bleiben bearbeitbare jährliche Unternehmensbeträge. Die positive Zusatzreserve entspricht der Richtlinie, wonach Liquidität nach Zahlung den Mindestbetrag übersteigen muss. Rechtlich ausschüttbarer Gewinn wird nicht bestimmt; Zahlungen werden nicht genehmigt. Drei Unternehmen: Zeitanteile insgesamt 100%; einzelne Eigentumsanteile zwischen 0% und 100%. Gehalt und Bonus werden nach Zeitanteil, Dividenden nach Eigentum zugeordnet. Die Unternehmensauswahl ändert diese Zuordnung. Operative Eingaben müssen das gewählte Unternehmen beschreiben; drei Unternehmensprognosen werden nicht gespeichert, eine automatische Konsolidierung erfolgt nicht. Der Vergleich der drei Szenarien ist aktuell und verwendet gemeinsame Monatsfaktoren mit sichtbaren Jahresberechnungen. Er zeigt Jahresendstände und garantiert keine Liquidität in jedem Monat. Die 60-Monats-Details gelten nur für gewähltes Szenario und Unternehmen; Prüfungen gleichen alle fünf Jahre ab. Reichweite: positive Endliquidität geteilt durch durchschnittlichen monatlichen Nettomittelverbrauch der letzten 12 modellierten Monate oder der anfangs verfügbaren Monate. Null oder negative Liquidität: 0 Monate. Kein Verbrauch bei positiver Liquidität: n.v. Vor Vergütung wird angenommen, dass nie Gründergehalt, Bonus oder Dividenden gezahlt wurden. Liquiditätswarnungen und Reichweite verwenden eine numerische Toleranz von 0,000001 Geldeinheiten (monatlich beim Mittelverbrauch). Die vollständige ursprüngliche Richtlinie und Dokumentation bleiben erhalten. Klammerfelder erfordern Genehmigung und lokale Anpassung; ihre Bearbeitung ändert numerische Eingaben nicht. Daten sind fiktiv; ursprüngliche Datumsangaben und Qualitätsprüfungen sind historisch. Für korrigierte Berechnungen gelten diese Methode und der Bericht dieser Ausgabe. Die native Microsoft-Excel-Oberfläche wurde nicht getestet.
Fecha de corte: 2026-10-12
FAQ
Antes de comprar.
Respuestas derivadas del archivo del producto y su kit comercial.
Compra segura
Paga en Recurrente. Descarga aquí.
El Site nunca recibe los datos de tu tarjeta. Recurrente confirma el pago mediante un webhook firmado y esta página libera únicamente los archivos asociados a esa sesión pagada.
$19
- ✓ Pago único en USD
- ✓ Paquete ZIP verificado
- ✓ 15 días para solicitar reembolso
- ✓ Soporte por email
Mismo sistema